

Wenn Kunden ihre Rechnungen verspätet bezahlen, fehlt das Geld im Unternehmen. Verzugszinsen gleichen einen Teil der finanziellen Nachteile aus und können zusätzlich zur offenen Forderung verlangt werden. Für die Berechnung sind der Rechnungsbetrag, der Verzugszeitraum und der geltende Zinssatz entscheidend. Dabei gelten für Geschäftskunden andere Zinssätze als bei Verbraucherbeteiligung. Voraussetzung ist jedoch, dass der Kunde tatsächlich in Verzug ist. Eine fällige Rechnung allein reicht dafür nicht immer aus.
Grundformel und aktueller Zinssatz
Die Formel lautet: Verzugszinsen = Hauptforderung × Jahreszinssatz × Tage im Verzug / Tage im Jahr. Das Jahr hat 365 Tage, im Schaltjahr 366. Es gilt die Tageszählung Actual/Actual, also jeder Kalendertag des maßgeblichen Verzugszeitraums wird einmal gezählt. Die Fälligkeit allein löst nicht automatisch Verzug aus. Ein Zinseszins entsteht nicht.
Der Jahreszinssatz setzt sich aus dem Basiszinssatz und dem gesetzlichen Aufschlag zusammen. § 288 Abs. 1 BGB bestimmt bei Verbraucherbeteiligung einen Aufschlag von fünf Prozentpunkten über dem Basiszinssatz. § 288 Abs. 2 BGB regelt Entgeltforderungen ohne Verbraucher. Hier sind es neun Prozentpunkte. Prozentpunkte und Prozent sind nicht dasselbe. Ein Aufschlag von neun Prozentpunkten auf einen Basiszinssatz von 1,52 Prozent ergibt einen Verzugszinssatz von 10,52 Prozent pro Jahr, nicht das 1,09-Fache des Basiszinssatzes.
Den Basiszinssatz legt die Deutsche Bundesbank nach § 247 BGB fest und gibt ihn im Bundesanzeiger bekannt. Er wird zum 1. Januar und 1. Juli eines Jahres angepasst. Seit dem 1. Juli 2026 liegt der Basiszinssatz bei 1,52 Prozent, davor im ersten Halbjahr 2026 bei 1,27 Prozent. Daraus ergeben sich für das zweite Halbjahr 2026 Verzugszinssätze von 6,52 Prozent mit Verbraucherbeteiligung und 10,52 Prozent im Geschäftsverkehr; für das erste Halbjahr 2026 waren es 6,27 bzw. 10,27 Prozent.
Voraussetzungen für Ihren Anspruch auf Verzugszinsen
Verzug setzt eine fällige Forderung und in der Regel eine Mahnung voraus. Nach § 286 Abs. 1 BGB kommt der Schuldner durch eine Mahnung nach Fälligkeit in Verzug. Eine Mahnung ist entbehrlich, wenn eine Leistungszeit kalendermäßig bestimmt ist oder der Schuldner die Leistung ernsthaft und endgültig verweigert (§ 286 Abs. 2 BGB).
Für Entgeltforderungen greift zusätzlich § 286 Abs. 3 BGB. Der Schuldner kommt spätestens in Verzug, wenn er nicht innerhalb von 30 Tagen nach Fälligkeit und Zugang einer Rechnung leistet. Gegenüber einem Verbraucher gilt diese Frist nur, wenn auf der Rechnung ausdrücklich auf die Folge hingewiesen wurde. Ein Verzug tritt nur ein, wenn der Schuldner die Verzögerung zu vertreten hat (§ 286 Abs. 4 BGB).
Für Unternehmen heißt das in der Praxis, dass die 30-Tage-Regel kein allgemeines gesetzliches Zahlungsziel darstellt, sondern den spätesten Verzugsbeginn bestimmt, wenn Fälligkeit und Rechnungszugang vorliegen. Durch eine Mahnung oder einen vertraglich bestimmten Zahlungstermin kann der Verzug bereits früher eintreten. Mehr zur Fälligkeit erläutert unser Beitrag zum Zahlungsziel. Den vollständigen Mahnlauf beschreibt unser Beitrag zum Mahnwesen.
Verzugszinsen für eine offene Rechnung über 12.000 Euro
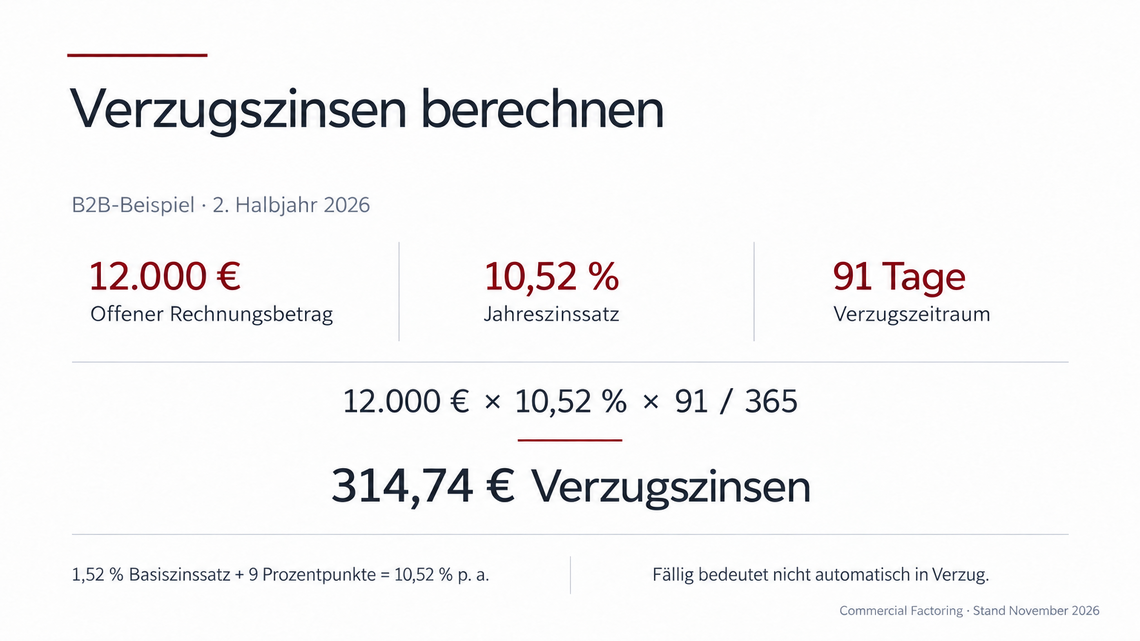
Ein Mittelstandsunternehmen stellt einem Geschäftskunden am 1. Juni 2026 eine Rechnung über 12.000 Euro einschließlich Umsatzsteuer mit einem vertraglich vereinbarten Zahlungsziel von 30 Tagen nach Rechnungszugang. Die Rechnung geht am selben Tag zu, fällig wird sie am 1. Juli 2026. Der Kunde zahlt erst am 30. September 2026. Der Verzug beginnt am 2. Juli 2026 und endet am 30. September 2026. Das sind 91 Tage. Da beide Seiten Unternehmer sind, gilt der Aufschlag von neun Prozentpunkten.
Der gesamte Verzug fällt in das zweite Halbjahr 2026. Der Zinssatz beträgt für den gesamten Zeitraum 10,52 Prozent. Die Rechnung lautet: 12.000 Euro × 10,52 Prozent × 91 / 365 = 314,74 Euro. Hätte der Verzug schon am 20. Juni 2026 begonnen und am 10. Juli 2026 geendet, würde die Rechnung an der Halbjahresgrenze aufgeteilt. Vom 20. bis 30. Juni gälten 10,27 Prozent, vom 1. bis 10. Juli 10,52 Prozent. Beide Teilbeträge werden addiert. Erst dann wird auf Cent gerundet.
Verzugspauschale, Mahnkosten und Zinseszinsen
Die 40-Euro-Pauschale kann bei Verzug mit einer Entgeltforderung verlangt werden, wenn der Schuldner kein Verbraucher ist. Sie fällt nicht für jede weitere Mahnung derselben Forderung erneut an und deckt pauschal den durch den Verzug entstehenden Aufwand ab. Daneben können erstattungsfähige Kosten der Rechtsverfolgung (etwa durch einen Rechtsanwalt oder ein Inkassobüro) gesondert geltend gemacht werden; die Pauschale wird angerechnet.
Zinseszinsen auf Verzugszinsen entstehen nicht; Verzugszinsen werden nicht erneut verzinst. Bei einer Teilzahlung wird die Zahlung nach § 367 BGB zuerst auf Kosten, dann auf Zinsen und erst zuletzt auf die Hauptforderung angerechnet, wenn der Schuldner keine abweichende Bestimmung trifft. Bestimmt er eine andere Anrechnung, kann der Gläubiger die Annahme der Zahlung ablehnen. Verzugszinsen unterliegen grundsätzlich einer eigenen dreijährigen Verjährungsfrist. Diese beginnt regelmäßig mit dem Schluss des Jahres, in dem die jeweiligen Zinsansprüche entstanden sind und die gesetzlichen Kenntnisvoraussetzungen vorliegen. Mit der Hauptforderung verjähren grundsätzlich auch die zugehörigen Zinsansprüche, selbst wenn deren eigene Frist noch nicht abgelaufen ist.
Verzugszinsen allein reichen nicht - jetzt Liquidität sichern mit Commercial Factoring
Verzugszinsen gleichen finanzielle Nachteile der verspäteten Zahlung aus, während die Pauschale den durch den Verzug entstehenden Aufwand abdeckt. Die eigentliche Lücke schließen sie nicht. Das Geld fehlt im Unternehmen, solange die Rechnung offen ist, und zwar unabhängig davon, ob am Ende Verzugszinsen hinzukommen. Wer Zahlungsausfälle vermeiden oder die Wartezeit auf das Geld abkürzen möchte, verbindet ein konsequentes Mahnwesen mit einer vorbeugenden Finanzierungslösung.
Factoring ist ein solcher Weg. Offene Forderungen werden angekauft und in der Regel innerhalb weniger Arbeitstage weitgehend ausgezahlt, nach erfolgreicher Prüfung und abhängig von Vertrag, Debitorenstruktur und Forderungsvolumen. Im echten Factoring übernimmt der Anbieter zusätzlich das Ausfallrisiko für angekaufte, berechtigte Forderungen und entlastet als Full-Service-Anbieter die Buchhaltung durch Debitorenmanagement und Mahnwesen. Bereits ausgefallene oder strittige Forderungen werden dabei nicht nachträglich übernommen. Mehr dazu steht in unserem Beitrag über die Wege, wenn ein Kunde nicht zahlt.
Sie möchten Ihre Liquidität sichern und Ihre Buchhaltung entlasten? Gemeinsam prüfen wir, ob Factoring zu Ihrem Unternehmen passt.
FAQ – Häufig gestellte Fragen zu Verzugszinsen 2026
Wie hoch sind Verzugszinsen 2026?
Seit dem 1. Juli 2026 liegt der Basiszinssatz bei 1,52 Prozent. Daraus ergeben sich 6,52 Prozent pro Jahr mit Verbraucherbeteiligung und 10,52 Prozent im Geschäftsverkehr. Im ersten Halbjahr 2026 galten 6,27 bzw. 10,27 Prozent.
Verzugszinsen oder Verzugspauschale, geht beides?
Ja. Die Pauschale von 40 Euro nach § 288 Abs. 5 BGB steht neben den Verzugszinsen. Sie fällt nur bei Entgeltforderungen gegenüber einem Nicht-Verbraucher an und wird auf geschuldete Rechtsverfolgungskosten angerechnet.
Wie lange kann ich Verzugszinsen nachfordern?
Verzugszinsen unterliegen grundsätzlich einer eigenen dreijährigen Verjährungsfrist. Diese beginnt regelmäßig mit dem Schluss des Jahres, in dem die jeweiligen Zinsansprüche entstanden sind und die gesetzlichen Kenntnisvoraussetzungen vorliegen. Mit der Hauptforderung verjähren grundsätzlich auch die zugehörigen Zinsansprüche, selbst wenn deren eigene Frist noch nicht abgelaufen ist.
Was ist der Basiszinssatz und wo finde ich ihn?
Der Basiszinssatz ist der Referenzzinssatz nach § 247 BGB. Die Bundesbank setzt ihn zweimal jährlich neu fest, jeweils zum 1. Januar und 1. Juli, und veröffentlicht ihn im Bundesanzeiger und auf ihrer Website.
Wie rechne ich eine Teilzahlung korrekt an?
Nach § 367 BGB tilgt eine Teilzahlung zuerst die Kosten, dann die aufgelaufenen Zinsen und erst zuletzt die Hauptforderung, sofern der Schuldner nichts anderes bestimmt. Bei einer abweichenden Bestimmung kann der Gläubiger die Annahme der Zahlung ablehnen. Die verbleibende Hauptforderung wird ab dem Folgetag mit dem jeweils geltenden Verzugszinssatz weiter verzinst; die bereits aufgelaufenen Verzugszinsen werden nicht erneut verzinst.