

Vier von zehn Mittelständlern, die im zweiten Quartal 2026 mit ihrer Bank über einen Kredit verhandelt haben, erlebten deren Vergabemaßstäbe als restriktiv. Nach der KfW-ifo-Kredithürde vom 7. Juli 2026 berichteten 40,5 Prozent der kreditinteressierten Mittelständler von restriktivem Verhalten der Banken, ein Plus von 6,5 Prozentpunkten gegenüber dem Vorquartal und der höchste Wert seit Beginn der Erhebung im Jahr 2017. Gleichzeitig sank der Anteil der kleinen und mittleren Unternehmen, die überhaupt Kreditverhandlungen führten, auf 19,3 Prozent.
Parallel dazu gilt seit dem 1. Januar 2025 mit der Verordnung (EU) 2024/1623 die CRR III, die von den Instituten verlangt, Risiken aus dem Kreditgeschäft genauer zu messen und stärker mit Eigenkapital zu unterlegen. Beides fällt zeitlich zusammen, ursächlich verknüpft ist es nach der Auswertung der KfW jedoch nicht. Die KfW führt die strengere Vergabe auf die Spuren der Konjunkturschwäche in den Unternehmensbilanzen zurück, nicht auf die neuen Eigenkapitalregeln. Wer Investitionen plant oder Vorleistungen finanziert, braucht dennoch einen zweiten, planbaren Zugang zu Liquidität, der nicht an einer einzelnen Kreditentscheidung hängt.
CRR III - Definition und Bedeutung für die Unternehmensfinanzierung
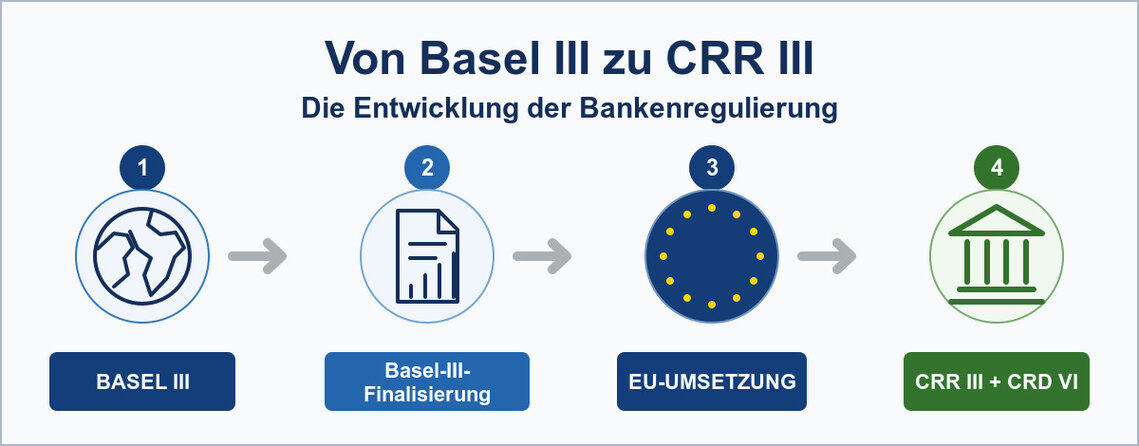
CRR steht für Capital Requirements Regulation, auf Deutsch Kapitaladäquanzverordnung. Sie regelt europaweit, wie viel Eigenkapital eine Bank für ihre Geschäfte vorhalten muss und wie sie die risikogewichteten Aktiva dafür berechnet. Mit der CRR III liegt die dritte große Überarbeitung dieses Rahmenwerks vor. Die CRR III setzt die 2017 vom Baseler Ausschuss finalisierte Basel-III-Reform in europäisches Recht um, in der Branche auch als Basel IV bezeichnet. Das Europäische Parlament und der Rat verabschiedeten sie am 31. Mai 2024.
Weil eine EU-Verordnung unmittelbar gilt, mussten die Institute die neuen Anforderungen ohne nationales Umsetzungsgesetz anwenden. Daneben steht die Richtlinie (EU) 2024/1619, kurz CRD VI, ausgeschrieben Capital Requirements Directive oder Eigenkapitalrichtlinie. Sie betrifft unter anderem Aufsichtsbefugnisse, Sanktionen und den Umgang mit Nachhaltigkeitsrisiken und musste bis Anfang 2026 in nationales Recht überführt werden.
Zusammen bilden beide Rechtsakte das europäische Bankenpaket. Die Verordnung betrifft alle Kreditinstitute in der EU, unabhängig von Größe und Geschäftsmodell, also auch Sparkassen und Genossenschaftsbanken. Weil viele Mittelständler ihre Hausbankverbindung im regionalen Bankensektor haben, wirkt sich das direkt auf deren Kreditkonditionen aus. Für Unternehmen zählt daran vor allem, wie sich die neuen Regeln auf die eigene Finanzierung auswirken und welches Gewicht bankenunabhängige Bausteine wie der Forderungsankauf künftig bekommen.
Inkrafttreten der CRR III und Übergangsfristen
Die CRR III gilt seit dem 1. Januar 2025. Vollständig wirksam wird das Regelwerk allerdings erst über einen langen Übergangspfad, und dieser Pfad entscheidet darüber, wann Unternehmen die Folgen in ihren Konditionen bemerken. Herzstück ist die Eigenmitteluntergrenze, im Fachjargon Output Floor genannt. Banken, die ihre Risiken mit internen Modellen berechnen, dürfen damit nur noch begrenzt unter das Ergebnis des Standardansatzes fallen. Der Output Floor steigt stufenweise von 50 Prozent im Jahr 2025 auf 72,5 Prozent ab 2030.
Beim Marktrisiko verschob die EU-Kommission den Geltungsbeginn mit der Delegierten Verordnung (EU) 2025/1496 vom 12. Juni 2025 auf den 1. Januar 2027, um EU-Institute im internationalen Wettbewerb nicht zu benachteiligen. Einzelne Erleichterungen für Unternehmens- und Immobilienforderungen laufen nach Artikel 465 der Verordnung bis Ende 2032, sodass die volle Wirkung erst danach eintritt. Die Deutsche Bundesbank rechnet in ihren Auswirkungsstudien zum Basel-III-Reformpaket für eine Stichprobe von 36 deutschen Instituten mit einem Anstieg der Mindestkapitalanforderungen um 3,3 Prozent bis 2030 und um 10,9 Prozent nach Auslaufen der Übergangsregelungen im Jahr 2033. Die Reform betrifft drei Risikoarten gleichzeitig: Im Kreditrisiko wird der Standardansatz feiner abgestuft, beim Marktrisiko gelten ab 2027 neue Bewertungsverfahren für das Handelsbuch, und beim operationellen Risiko entfallen eigene Modelle zugunsten eines einheitlichen Standardansatzes.
Für Firmenkunden bedeutet das vor allem, dass Kapital knapper kalkuliert wird und Risikoaufschläge genauer am einzelnen Engagement hängen. Im Mittelstand ist der gestreckte Fahrplan für die Finanzplanung eine gute Nachricht, weil bis dahin Zeit bleibt, die eigene Finanzierungsstruktur zu ordnen und eine zweite Liquiditätsquelle aufzubauen.
Was ist Basel III? Die Eigenkapitalregeln einfach erklärt
Basel III ist ein internationales Regelwerk für die Eigenkapital- und Liquiditätsausstattung von Banken, das der Baseler Ausschuss für Bankenaufsicht im Dezember 2010 als Antwort auf die Finanzkrise der Jahre 2007 und 2008 vorlegte. Kurz zusammengefasst verlangt Basel III mehr und besseres Eigenkapital, erstmals verbindliche Liquiditätskennzahlen und eine Verschuldungsobergrenze, damit Institute Verluste aus eigener Kraft tragen können. In Europa wurde das Paket über die Kapitaladäquanzverordnung und die Eigenkapitalrichtlinie in verbindliches Recht überführt. In der Mittelstandsfinanzierung war Basel III von Beginn an ein Thema, weil eine Bank für jeden Kredit Eigenkapital binden muss und Bonität sowie Rating eines Unternehmens den Preis mitbestimmen. Daraus erklärt sich, warum viele Betriebe ihre Umsatzfinanzierung seit Basel III breiter aufstellen und Factoring für KMU, also für kleine und mittlere Unternehmen, an Bedeutung gewonnen hat.
Die CRR III und ihre Auswirkungen auf Mittelstandskredite
Bei der CRR III wurde der Mittelstand vom Gesetzgeber ausdrücklich mitgedacht. Der KMU-Unterstützungsfaktor bleibt erhalten und senkt die Kapitalanforderung für Forderungen gegenüber kleinen und mittleren Unternehmen um bis zu rund ein Viertel. Für Unternehmen ohne externes Rating, die intern mit einer Ausfallwahrscheinlichkeit von höchstens 0,5 Prozent geführt werden, setzt Artikel 465 der Verordnung in der Vergleichsrechnung zur Eigenmitteluntergrenze bis Ende 2032 ein Risikogewicht von 65 Prozent statt 100 Prozent an.
Die Deutsche Bundesbank sieht die Finanzierung des Mittelstands in ihrer Bewertung des Basel-III-Reformpakets nicht wesentlich belastet, weil die rund 1.300 deutschen Institute, die überwiegend den Standardansatz nutzen und den Mittelstand finanzieren, von steigenden Kapitalanforderungen kaum betroffen sein dürften. Ein flächendeckender Preisschub allein durch die CRR III lässt sich daraus nicht ableiten. Spürbar wird die Reform an einer engeren Stelle. Jederzeit widerrufliche Kreditlinien, etwa der klassische Kontokorrentrahmen, erhalten im Standardansatz erstmals einen Kreditumrechnungsfaktor, der über eine Einführungsphase bis Ende 2032 auf 10 Prozent ansteigt. Auch eine ungenutzte Linie bindet dann Kapital, was Höhe und Preis solcher Zusagen beeinflussen kann.
Factoring und die Eigenkapitalregeln der CRR III
Der Unterschied liegt in der aufsichtsrechtlichen Einordnung. Factoring-Gesellschaften betreiben nach § 1 Absatz 1a Nummer 9 Kreditwesengesetz ein erlaubnispflichtiges Finanzdienstleistungsgeschäft und stehen unter Aufsicht der Bundesanstalt für Finanzdienstleistungsaufsicht, kurz BaFin, gelten nach dieser Systematik aber nicht als CRR-Kreditinstitut. Nach § 2 Absatz 7a Kreditwesengesetz unterliegen sie einer eingeschränkten Aufsicht, die in erster Linie Zuverlässigkeit, Organisation, Geschäftsleitung und Risikomanagement prüft. Eigenmitteluntergrenze, Risikogewichte und Kapitalunterlegung des Kreditbuchs richten sich nach dem Wortlaut der Verordnung an Kreditinstitute und damit in der Regel nicht an ein Factoring-Institut.
Praktisch heißt das, dass der Forderungsankauf nicht mit einer Kreditlinie um den Kapitalhaushalt einer Bank konkurriert. Zivilrechtlich handelt es sich beim Forderungsverkauf üblicherweise um den Kauf bestehender Forderungen und nicht um eine Kreditaufnahme, weshalb die Kapitalquoten des Bankensektors für diesen Vorgang eine untergeordnete Rolle spielen. Diese Trennung besteht in Deutschland seit Ende 2008. Aufsichtsrechtliche Einordnungen können sich ändern, weshalb die vertragliche Ausgestaltung im Einzelfall zu prüfen ist.
Forderungsverkauf als Baustein für Liquidität und Bonität
Beim Forderungsankauf verkaufen Sie offene Rechnungen an einen Factor und erhalten den Gegenwert nach erfolgreicher Prüfung in der Regel innerhalb von ein bis zwei Arbeitstagen größtenteils ausgezahlt. Aus einem Zahlungsziel von bis zu 90 Tagen wird damit ein planbarer Zahlungseingang. Werden die Forderungen aus der Bilanz ausgebucht und die Mittel zur Tilgung eingesetzt, kann sich die Bilanzsumme verkürzen und die Eigenkapitalquote verbessern, abhängig von Unternehmen, Debitorenstruktur und Forderungsvolumen.
Genau diese Kennzahl steht bei den Kreditinstituten derzeit im Fokus. Beim echten Factoring übernimmt der Factor zusätzlich das Ausfallrisiko, das Delkredere, und schützt so vor Forderungsausfall. Im Full Service Factoring kommt die Debitorenbuchhaltung mit Mahnwesen hinzu, was die eigene Verwaltung entlastet.
Was Unternehmen jetzt vorbereiten sollten
Der Übergangspfad der CRR III verschafft Ihnen Vorlauf. Prüfen Sie zuerst, wie stark Ihre Finanzierung an jederzeit widerruflichen Kreditlinien hängt, denn genau dort wird die Reform bis Ende 2032 wirksam. Klären Sie im nächsten Bankgespräch außerdem, welche Kennzahlen Ihre Einstufung derzeit belasten, damit Sie gezielt daran arbeiten können.
Danach lohnt der Blick auf die Verteilung Ihrer Finanzierungsquellen, damit nicht ein einzelner Kreditentscheid über Ihre Investitionsfähigkeit bestimmt. Als Einstieg lässt sich der Forderungsverkauf im Ausschnittsfactoring zunächst auf einzelne Debitoren begrenzen und später ausweiten. Rechnen Sie für Bonitätsprüfung und Vertragsgestaltung mit einigen Wochen. Eine zweite Liquiditätsquelle lässt sich deshalb besser in ruhigen Monaten aufbauen als unter Zeitdruck.
Fazit - Liquidität planen und Finanzierung breiter aufstellen
Mit der CRR III wird Risiko im Bankgeschäft genauer gemessen und Kapital knapper kalkuliert, ohne dass der Mittelstand gezielt benachteiligt würde. Der KMU-Unterstützungsfaktor bleibt erhalten. Übergangsregelungen dämpfen die Wirkung zudem bis weit in die 2030er Jahre hinein, und einzelne Erleichterungen für Unternehmensforderungen laufen erst Ende 2032 aus. Die Rekordwerte der KfW-ifo-Kredithürde im zweiten Quartal 2026 haben nach Auswertung der KfW eine andere Ursache und liegen in den Unternehmensbilanzen und der schwachen Konjunktur.
Wer aktuell mit seiner Bank verhandelt, braucht daher beides, eine belastbare Eigenkapitalquote und eine Finanzierung, die nicht an einer einzelnen Kreditentscheidung hängt. Der Forderungsverkauf setzt an Ihren offenen Rechnungen an, also an einem Posten, den Sie ohnehin führen. Aus dem Zahlungsziel wird planbare Liquidität, und das Debitorenmanagement geben Sie auf Wunsch gleich mit ab. Weil dieser Weg an der eigenen Umsatzentwicklung hängt, wächst der Finanzierungsrahmen mit dem Geschäft mit.
Commercial Factoring als Ansprechpartner für Ihr Unternehmen
Commercial Factoring begleitet kleine und mittelständische Unternehmen seit 1999 beim Forderungsverkauf. Als inhabergeführtes Factoringinstitut unter BaFin-Aufsicht kennen wir die Anforderungen, die Banken an Mittelständler stellen, und wissen, wo der Forderungsankauf diese Finanzierung sinnvoll ergänzt. Jeder Kunde erhält einen festen persönlichen Ansprechpartner und kurze Entscheidungswege ohne Konzernstrukturen.
Factoring ist bei uns ab circa 100.000 Euro Jahresumsatz möglich, ausdrücklich auch für Neugründungen. Konditionen und Gebühren berechnen wir individuell nach Prüfung, abhängig von Unternehmen, Umsatz, Debitorenstruktur und Forderungsvolumen. Wenn Sie einschätzen möchten, wie sich die neuen Eigenkapitalregeln auf Ihre Finanzierung auswirken und welche Factoring-Variante zu Ihrem Geschäft passt, lassen Sie sich unverbindlich von uns beraten.
FAQ – Häufig gestellte Fragen zur CRR III
Wann tritt die CRR III in Kraft?
Die CRR III gilt seit dem 1. Januar 2025. Wesentliche Teile greifen über Übergangsfristen, etwa die Eigenmitteluntergrenze, die 2025 bei 50 Prozent beginnt und ab 2030 bei 72,5 Prozent liegt. Die Anforderungen für das Marktrisiko wurden auf den 1. Januar 2027 verschoben.
Was ist das operationelle Risiko gemäß CRR III?
Darunter fallen Verluste aus internen Abläufen, Systemen, menschlichem Verhalten oder externen Ereignissen, etwa Prozessfehler, Betrugsfälle, Systemausfälle und Rechtsstreitigkeiten. Eigene Modelle sind dafür nicht mehr zugelassen. Alle Institute rechnen nach einem einheitlichen Standardansatz, der Ertragsgrößen und historische Verluste heranzieht.
Was ist Basel III einfach erklärt?
Basel III ist das internationale Regelwerk von 2010, mit dem Banken nach der Finanzkrise mehr und besseres Eigenkapital, verbindliche Liquiditätskennzahlen und eine Verschuldungsobergrenze vorhalten müssen. Die 2017 finalisierte Fortschreibung wird in der Branche als Basel IV bezeichnet. Die CRR III ist die europäische Umsetzung dieses Pakets.
Ist Factoring von der CRR III betroffen?
Factoring-Gesellschaften sind Finanzdienstleistungsinstitute nach dem Kreditwesengesetz und stehen unter eingeschränkter Aufsicht der Bundesanstalt für Finanzdienstleistungsaufsicht, gelten nach dieser Systematik aber nicht als CRR-Kreditinstitut. Die Eigenmittelanforderungen der CRR III richten sich daher in der Regel nicht an sie. Beim Forderungsverkauf spielen die Kapitalquoten des Bankensektors damit eine untergeordnete Rolle.